

教育の現場から
「中学生作文コンクール」に取り組むにあたっての事前学習を目的とした出前講座について
|
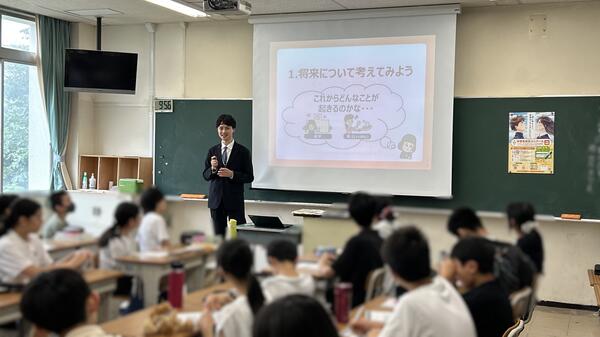
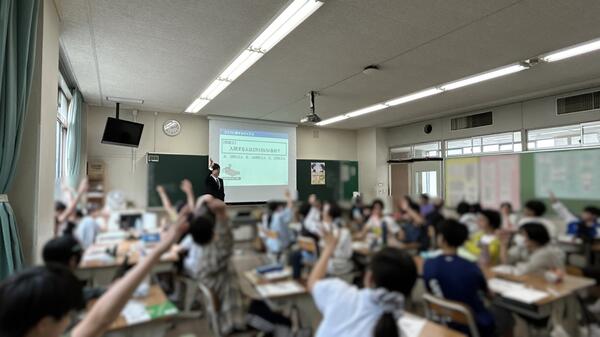
今回は当センターが主催する【中学生作文コンクール「わたしたちのくらしと生命保険」】の事前学習として、当センター職員が講師として実施した、出前講座の実践報告をご紹介いたします(講師料や交通費含め、費用はいただいておりません)。 ■中学生作文コンクール「わたしたちのくらしと生命保険」について詳しくはこちら 当センターでは、中学校の国語科や社会科を担当される先生方より頂戴したご意見をもとに、生活設計やリスク管理、社会保障制度など、私的保障について学べる副教材を制作し、提供しております。クイズを交えながら、家庭生活に影響を及ぼす身近なリスクを切り口に、それらに備える手段としての公的保障や私的保障の役割を学んでいただけるスライドと、生徒用ワークシートがセットになった本教材を用いて実施した実践報告です。 ■50分授業セット「リスクに備える」について詳しくはこちら |
授業概要
| ◇実施日時 |
2026年6月29日(月)09時50分から10時40分(50分間) |
| ◇主催者 | 東京大学教育学部附属中等教育学校 |
| ◇主催科目 | 国語科 |
| ◇授業者 | 公益財団法人 生命保険文化センター 職員 |
| ◇受講者 | 中学1年生 ※計3クラス、合計120名(各授業40名) |
| ◇使用教材 |
ねらい
1. ライフイベントにはお金がかかることを知り、将来の夢や目標について考えることの大切さを認識する。
2. 身の回りにあるリスクについて、リスクに備える方法として公的保障と私的保障について学ぶ。
3. 代表的な私的保障である預貯金と民間保険について、そのしくみと特徴を理解する。
(受講した生徒の感想抜粋)
★生命保険に関する作文を書くって言われたとき心配だったけど、今日の授業を聞いていると楽しそうだと感じました。
★スライドや、例を活用して説明してくれたことにより、内容が分かりやすかった。
★日頃からリスクについて考え、自分の将来についてのことや、保険について関心をもとうと思った。
★まだ子どもなので保険はよくわからないかもしれないけれど、親と保険のことを話すきっかけになりました。
★将来のことについて色々聞くことができた。夢がまた広がると思う。
(講座を依頼いただいた先生より)
公的保障と私的保障の役割など、今後の子どもたちの生活に不可欠な知識について、わかりやすいワークシートとスライドでお話しいただきました。授業後の質疑応答では一つひとつの質問に丁寧に対応いただき、理解を深めることができました。「夏休みの宿題のなかで一番初めに生命保険の作文に取り組みました!」と語る生徒も複数おり、出前講座をして頂いたことで理解を深めるだけでなく、モチベーションも上がったように感じます。
ワークシート
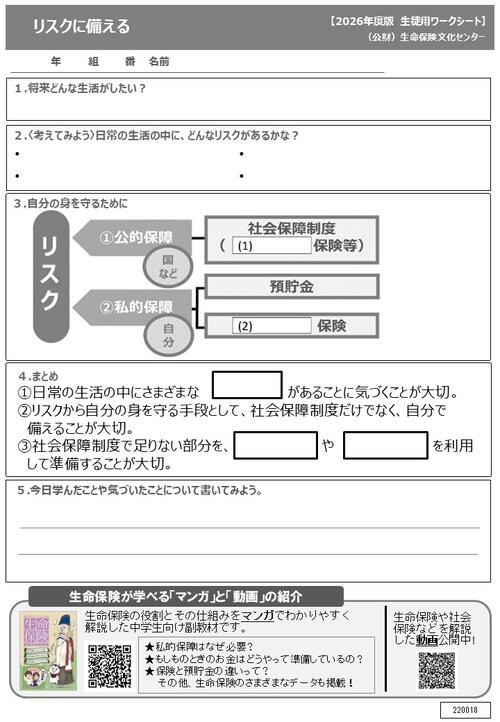
キーワードを書き込むことで生徒のインプットを促し、また自身の考えをアウトプットできるワークシートを活用します。
投影スライド
【第1章】将来について考えてみよう
| 時間 | 学習活動(授業の流れ) | その他の動き |
| 1分 |
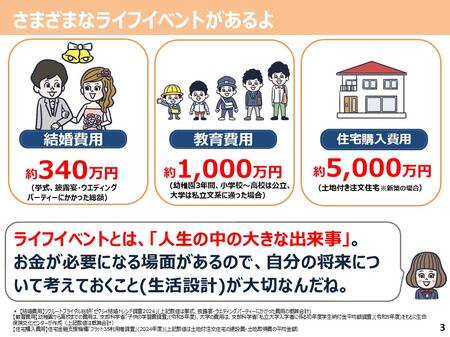
人生の節目となる大きな出来事を「ライフイベント」と呼びます。
|
- |
| 1分 |
ライフイベントの代表例として、結婚・教育・住宅購入費用を見ていきましょう。
|
- |
| 3分 |
お配りしたワークシートに、皆さんの思い描く将来の自分を書いてみましょう。
|
【ワークシート記入】 1.将来どんな生活がしたい? |
【第2章】リスクって何?
| 時間 | 学習活動(授業の流れ) | その他の動き |
| 1分 |
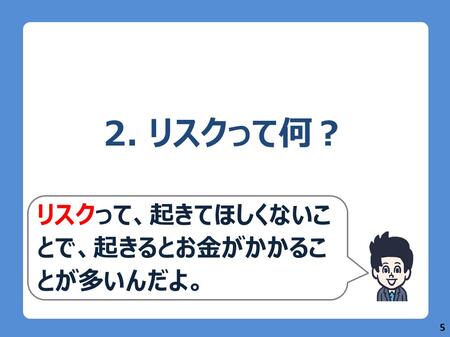
起きてほしくないことで、起きるとお金がかかることを「リスク」と呼びます。
|
- |
| 2分 |
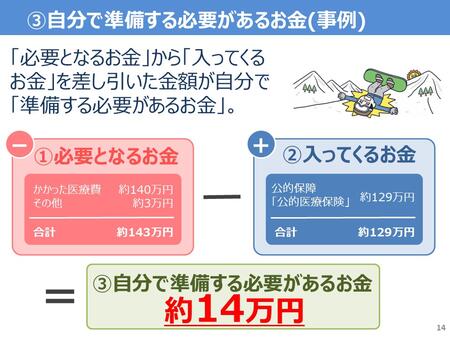
Aさんはスノーボード中に転倒し、搬送先の病院で骨折の診断を受けました。
|
- |
| 1分 |
Aさんは国などの「公的医療保険」から約129万円を受けることができます。
|
- |
| 3分 |
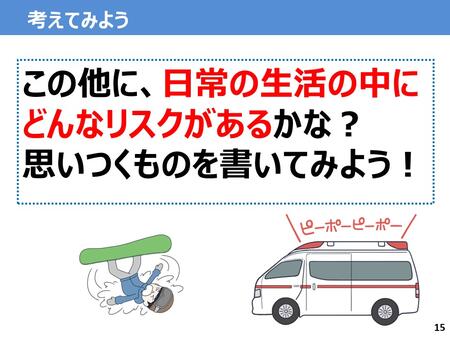
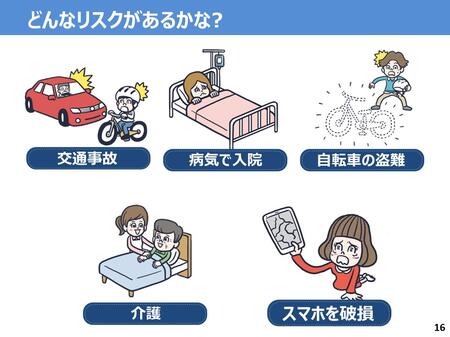
私たちはさまざまなリスクに囲まれて日々の暮らしを送っています。
|
【ワークシート記入】 2.〈考えてみよう〉日常の生活の中に、どんなリスクがあるかな? |
| 5分 |
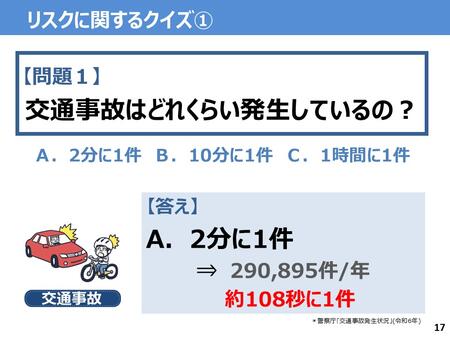
ここからはクイズ形式で、3つのリスクについて発生頻度を見ていきましょう。 1つ目のリスクは「交通事故」です。
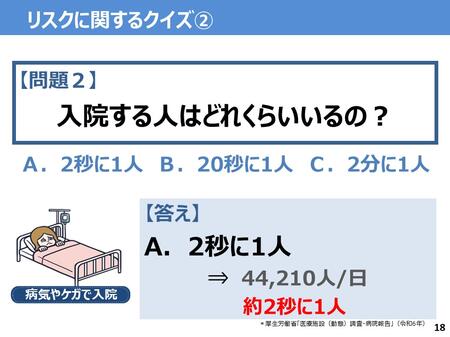
2つ目のリスクは「入院」です。
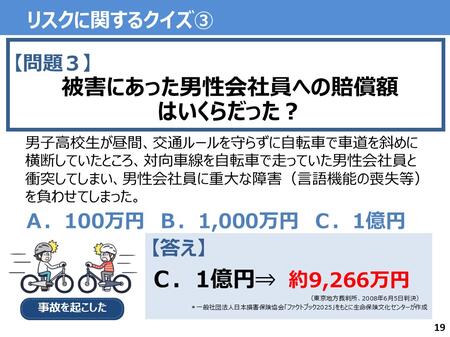
3つ目のリスクは「損害賠償」です。
気をつけていても、いつ・誰に・どんなリスクが起きるか分かりません。 |
【クイズ】 3択クイズ |
| 2分 |
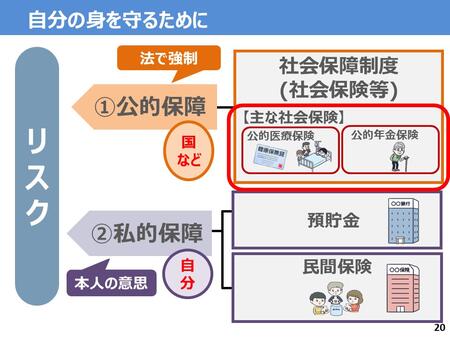
あらゆるリスクに備える方法として、公的保障と私的保障の2つがあります。
|
【ワークシート記入】 3.自分の身を守るために |
| 3分 |
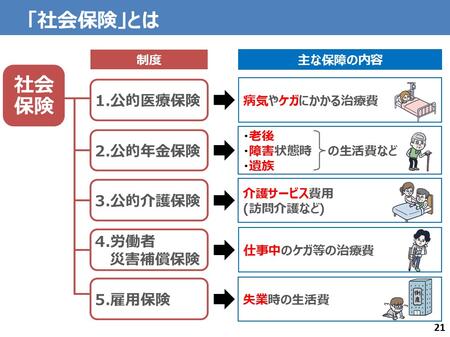
「公的保障」は国などが皆さんを守る仕組みで、社会保険がそのひとつです。
|
- |
【第3章】民間保険って何?
| 時間 | 学習活動(授業の流れ) | その他の動き |
| 3分 |
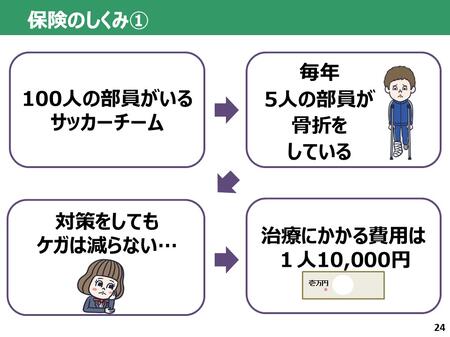
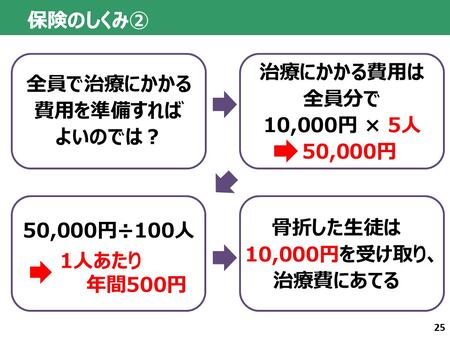
皆さんに保険のイメージをつかんでいただくため、部活動に例えてみます。
100人が平等に500円ずつ納めておけば、50,000円を準備できます。
|
- |
| 2分 |
テレビCMなどで見かける民間の保険会社は大きく2種類に分けられます。
|
- |
| 3分 |
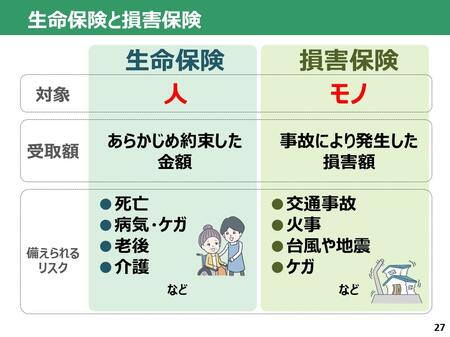
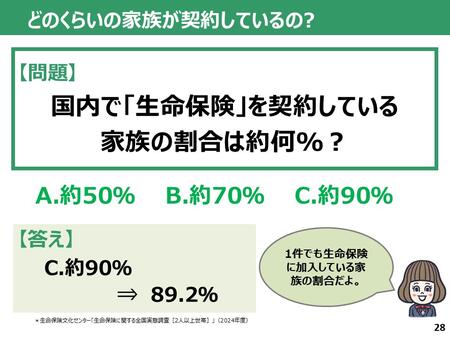
そんな生命保険、日本で暮らすすべての家族を100%とした場合、
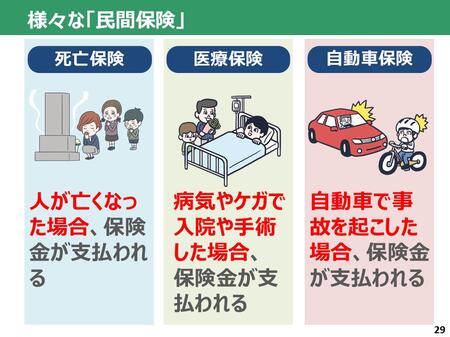
民間保険の具体的な種類についてもご紹介します。
|
【クイズ】 3択クイズ |
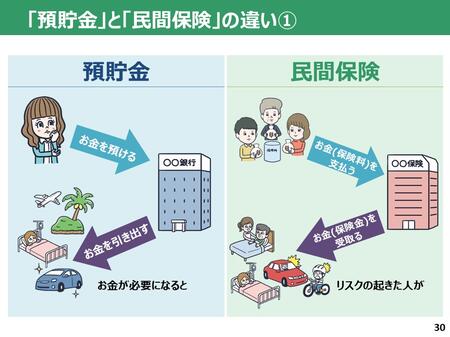
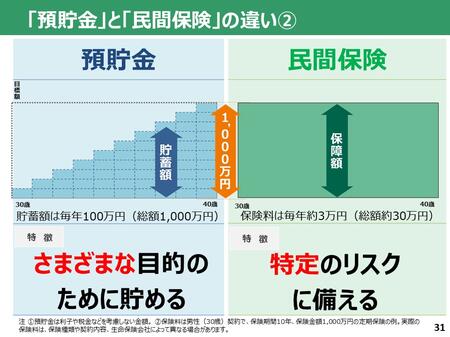
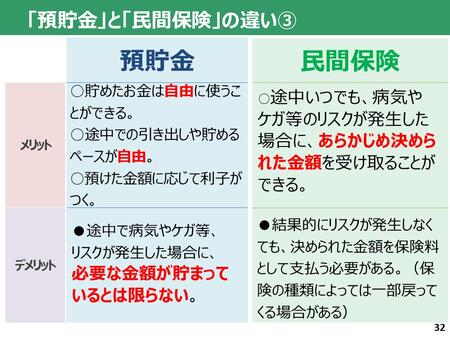
| 10分 | ここからは私的保障の手段として、預貯金と民間保険を比べてみましょう。
預貯金は皆さんが銀行口座にお金を預け、好きな時に引き出せます。
預貯金はさまざまな目的のためにお金を貯めることを指しますが、
預貯金は自由度が高いですが、必要な金額が貯まっているとは限りません。
皆さん自身がメリットとデメリットを理解して、使い分けることが大切です。 |
- |
【第4章】まとめ
| 時間 | 学習活動(授業の流れ) | その他の動き |
| 5分 |
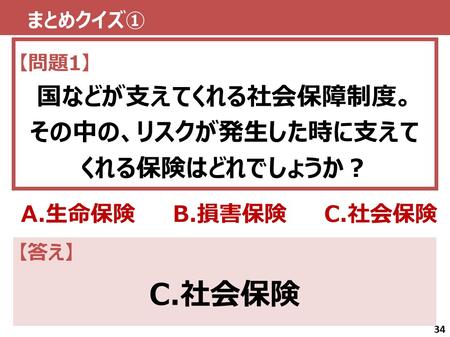
最後に3つのまとめクイズで、今日の授業を振り返りましょう。 問題1。国などが支えてくれる社会保障制度。
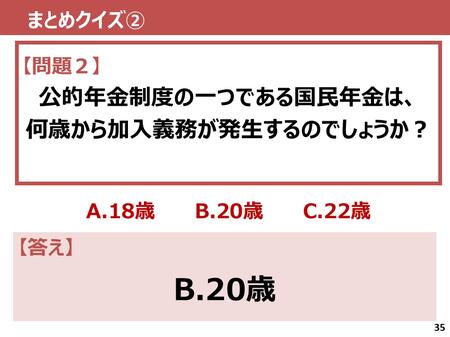
問題2。公的年金制度の一つである国民年金は、何歳から加入義務が発生するのでしょうか。
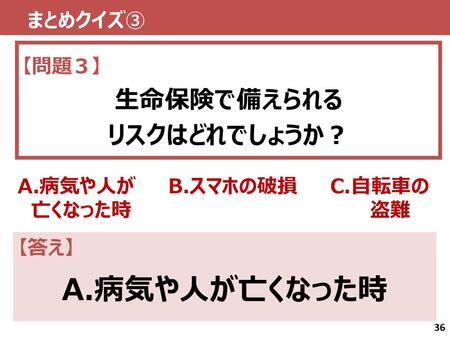
問題3。生命保険で備えられるリスクはどれでしょうか。
|
【クイズ】 3択クイズ |
| 5分 |
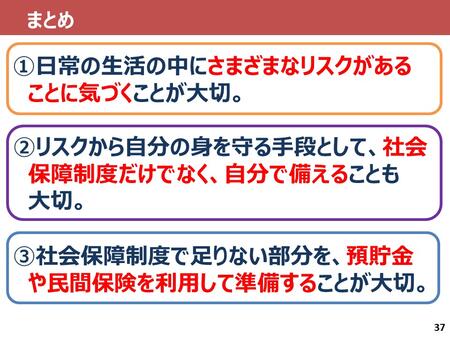
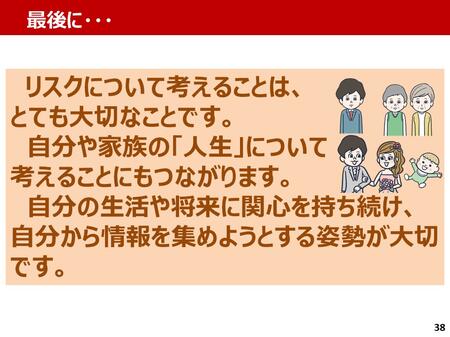
本日の授業でお伝えしたい3つのポイントをおさらいします。 1.日常の生活の中にさまざまな【リスク】があることに気づくことが大切。
リスクについて考えることは、とても大切なことです。
|
【ワークシート記入】 4.まとめ |